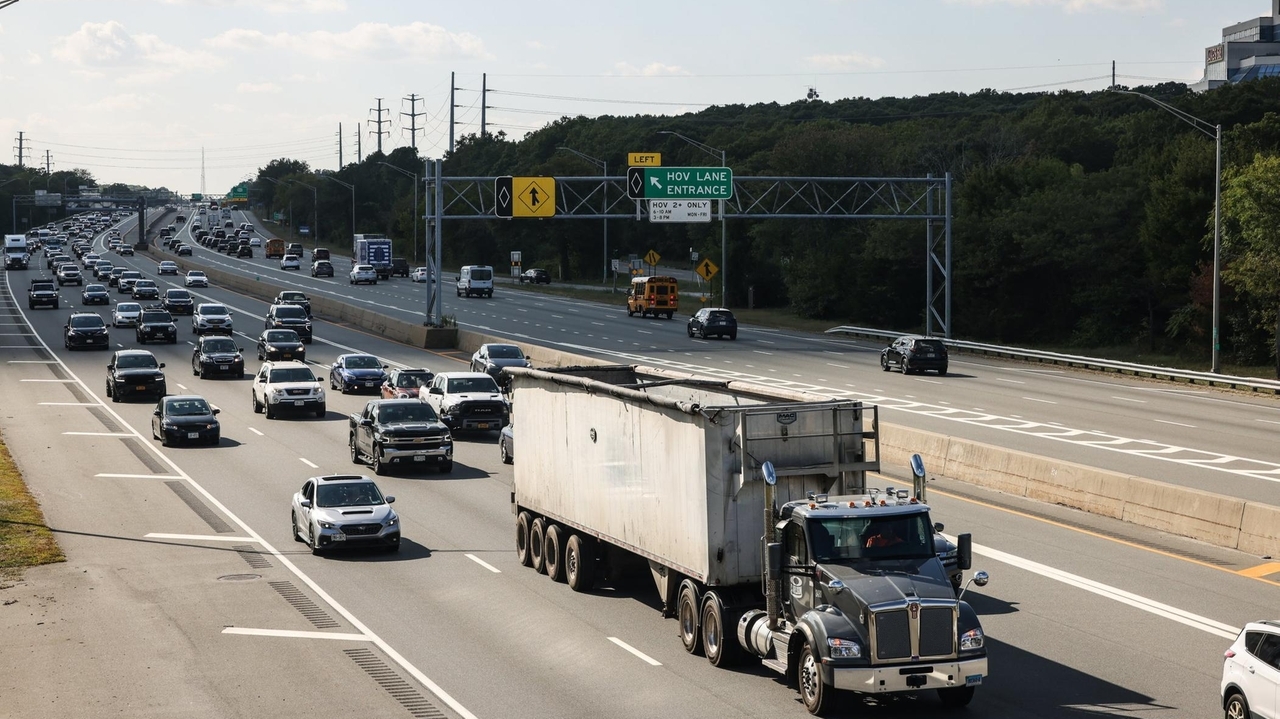
En los últimos cinco años, los casos de presunto fraude de seguro de automóvil en Nueva York se dispararon, aumentando más de un 80% hasta 43.811 incidentes tan sólo en 2025.
Al mismo tiempo, la prima media anual de seguro de automóvil de Long Island también aumentó más de un 80% desde 2019 en algunas zonas, alcanzando casi 5.000 dólares en comunidades como Inwood y Valley Stream, mostró un análisis de Newsday Opinion. Los neoyorquinos pagan 341 dólares al mes por la cobertura total del automóvil, un 52% más que la media nacional, según un análisis de Bankrate.

Esto no es casualidad. El fraude es real y, por supuesto, forma parte de la ecuación del seguro.
Por tanto, los esfuerzos de la gobernadora Kathy Hochul por reducir este engaño y, espera, reducir los costes del seguro de automóvil, son los primeros pasos bienvenidos. Sin embargo, por sí solos los planes de Hochul no van suficientemente lejos. Es necesario un enfoque más completo, empezando por poner un foco más brillante sobre cómo se establecen las tarifas, por qué se han disparado los costes de los consumidores y cómo se comparan las primas de varias empresas entre sí.
Pero centrarse en el fraude y los accidentes escenificados que pueden dar lugar a pagos enormes, no es un mal sitio para empezar. Entre las ideas de Hochul: hacer más poderosa a la Junta de Prevención del Fraude de Seguros y Robo de Vehículos a Motor del estado y permitir que los fiscales soliciten sanciones penales más amplias contra los implicados en accidentes escenificados. También espera cambiar la definición de lesiones graves para evitar que la gente juegue en el sistema. Y Hochul quiere limitar los pagos del seguro por el dolor y el sufrimiento emocional para aquellos que actúan de forma ilegal, como los conductores borrachos.
Esto podría ayudar. Tal y como ha señalado Hochul, existe un modelo de éxito en Florida, que instituyó reformas similares y experimentó un descenso de las primas. Las primas entre las aseguradoras de automóviles privadas en Florida han caído hasta un 20%, y más compañías de seguros de automóviles han empezado a realizar negocios allí, alimentando la competencia y bajando aún más los precios.
La clave del éxito potencial aquí se encuentra en la Ley de beneficios excesivos de Nueva York, que exige que las aseguradoras de automóviles devuelvan los beneficios por encima de un determinado umbral a sus clientes. Si las pólizas de Hochul funcionan, las compañías de seguros también deberían trasladar sus ahorros a los clientes. El Departamento de Servicios Financieros de Nueva York debería mirar de cerca los umbrales actuales para ver si pueden reducirse aún más para dar mayor retorno a los conductores, incluso manteniendo una competencia robusta entre las aseguradoras.
Ésta se ha convertido en una batalla monumental en Albany, que enfrenta poderosas fuerzas de presión entre ellas. Por parte de Hochul, se encuentran las compañías de seguros y Uber, que espera que la reducción de sus costes le permita reducir las tarifas y aumentar el número de usuarios. La oposición incluye abogados judiciales de Nueva York, que se benefician cuando las víctimas de accidentes piden con éxito. Es necesario proteger a las personas legítimamente heridas en accidentes de tráfico; proteger a quienes protagonizan un accidente o exageran sus lesiones, y sus abogados, no lo es.
Los legisladores estatales, especialmente los que representan Long Island, no deben distraerse con el ruido. La asequibilidad sigue siendo la principal preocupación de la región y todos los pasos que puedan dar para aliviar una de las cargas de costes más importantes ayudarán.
El Grupo de Investigación de Interés Público de Nueva York tiene razón en señalar que introducir una propuesta política tan significativa en el presupuesto no es la mejor estrategia para un debate completo. E incluso si Hochul y los legisladores estatales llegan a un acuerdo sobre una reforma centrada en el fraude, no deben detenerse aquí. Los legisladores deberían celebrar audiencias y solicitar datos para examinar los costes del seguro de automóviles más a fondo, descubrir qué hay detrás de los aumentos de tarifas y determinar qué se puede hacer más.
El corazón de este problema es cuando no sabemos. Los neoyorquinos deben tener un seguro de automóvil si tienen un coche y, sin embargo, no existe información suficiente sobre cómo se calculan las tarifas, cuando los reguladores permiten un aumento y cómo se comparan las tarifas. Bajo el disfraz de mantener la información en propiedad, las compañías de seguros han intentado durante mucho tiempo mantener sus fórmulas y prácticas de fijación de tarifas rodeadas en secreto. El seguro de automóvil debería ser más parecido a los servicios públicos, donde las tarifas y sus trayectorias se explican y explican claramente.
Nueva York debería mirar la herramienta de comparación de Florida en el sitio web de su gobierno donde los consumidores pueden ver las tarifas por condado y categoría familiar. Una búsqueda rápida, por ejemplo, muestra que una mujer, de 25 años, en el condado de Palm Beach podría obtener una póliza básica de seguro de automóvil que cumpla la ley estatal por 512 dólares al año.
Sin embargo, más allá de esto, los elementos de la fórmula tarifaria son clave. Aunque el registro de conducción de alguien es obviamente importante, las aseguradoras utilizan a menudo otros factores, como la edad, la ubicación e incluso el crédito y el género. A veces tiene sentido; Los residentes costeros pueden pagar más a causa del riesgo de inundación. En otras ocasiones, podría provocar tendencias preocupantes, como cobrar más para los residentes con ingresos más bajos o para aquellos que viven en zonas de mayor delincuencia.
Algunos Estados requieren que las aseguradoras revelen más información o establezcan sus propias directrices de tarifas. Otros han eliminado categorías problemáticas como el género, el historial de crédito y si un conductor es propietario o alquila su casa. Nueva York debería considerar estrategias similares.
Vale la pena seguir las reformas de Hochul. Pero para abordar realmente la asequibilidad del seguro de automóvil, debemos saber hacia dónde vamos y por qué, antes de empezar la marcha.
MIEMBROS DE LA REDACCIÓN son periodistas experimentados que ofrecen opiniones razonadas, basadas en hechos, para fomentar el debate informado sobre los problemas a los que se enfrenta nuestra comunidad.
(etiquetasToTranslate)Newsday